Educazione finanziaria per bambini: cosa insegnare sul denaro e sugli investimenti
Nessun bambino diventa ricco in fretta, e nessun metodo lo garantisce. Si possono però trasmettere presto le abitudini che, mantenute per anni, rendono la libertà finanziaria possibile. Sette idee, ognuna con una versione da leggere insieme a loro.
Perché iniziare da piccoli
Le abitudini con il denaro si formano presto. Verso i sette anni molti bambini capiscono già il valore dei soldi e sanno aspettare prima di scegliere. Dopo quell'età non è troppo tardi: si impara a ogni età.
Fonte: David Whitebread e Sue Bingham, Università di Cambridge, per il Money Advice Service britannico, Habit Formation and Learning in Young Children (2013). È una sintesi di oltre cento studi, non uno studio sperimentale.
Non serve un corso di finanza. Bastano le occasioni di tutti i giorni: la spesa, un regalo, la paghetta. Ognuna è un modo per dare un nome semplice a idee che da grandi diventeranno risparmio, budget e investimento.
Le 7 idee da insegnare
Ogni idea ha tre parti: il concetto per l'adulto, le parole da usare con i bambini e un gesto da provare insieme.
1. Il denaro arriva dal lavoro e dal tempo
Età indicativa: da 5 anni
Il concetto
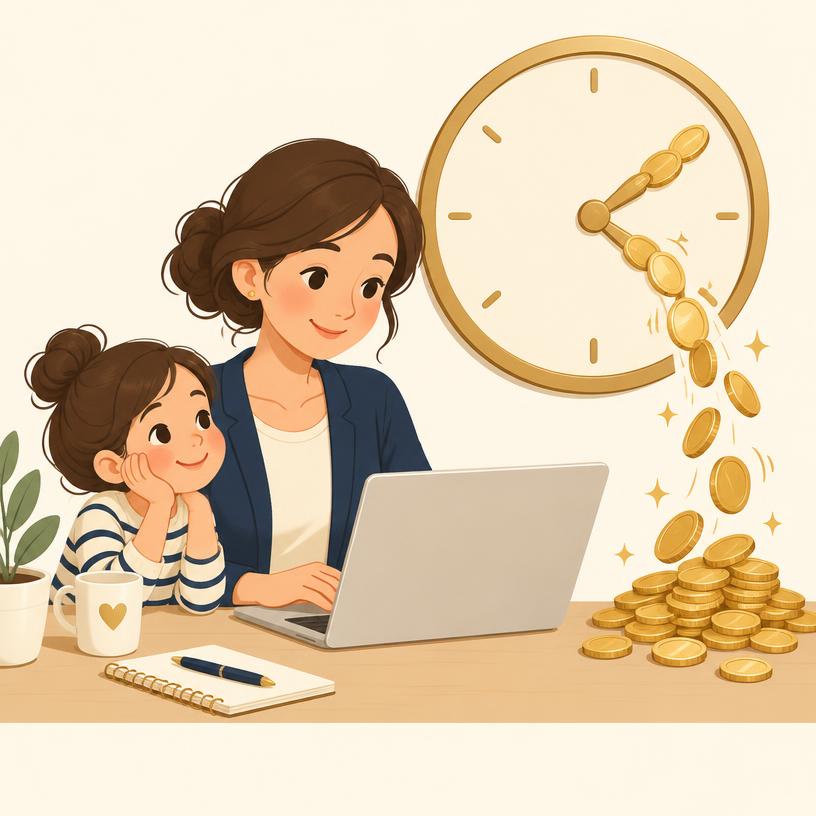
Per un bambino i soldi escono dal bancomat. Collegarli al lavoro rende visibile lo scambio: tempo in cambio di stipendio, stipendio in cambio di cose.
Detto ai bambini
Mamma e papà lavorano per molte ore. In cambio ricevono soldi. Quando compriamo un gelato, stiamo usando un pezzettino di quel tempo.
Prova insieme: Al prossimo acquisto, contare insieme quanti minuti di lavoro costa.
2. Bisogni e desideri
Età indicativa: da 5 anni
Il concetto
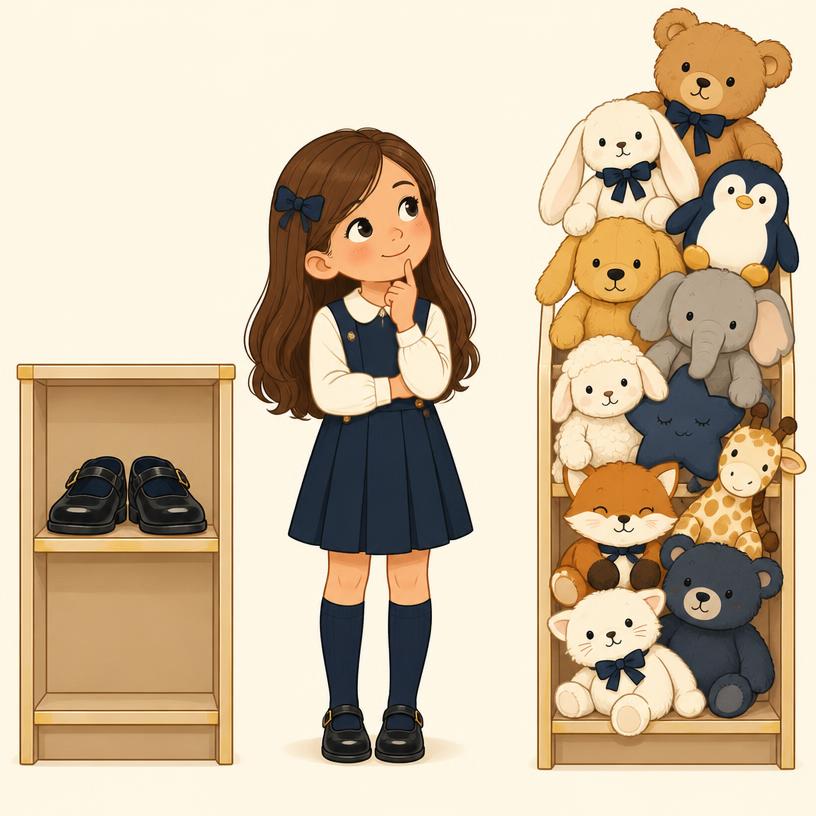
Distinguere ciò che serve da ciò che piace è la base di ogni bilancio. I desideri restano: si tratta solo di sapere cosa viene prima.
Detto ai bambini
Le scarpe per andare a scuola sono un bisogno: servono. Il quinto pupazzo è un desiderio: è bello, ma possiamo aspettare. Prima i bisogni, poi i desideri.
Prova insieme: Durante la spesa, dividere i prodotti del carrello in due gruppi: "serve" e "mi piace".
3. Le tre scatole: spendere, risparmiare, regalare
Età indicativa: da 6 anni
Il concetto
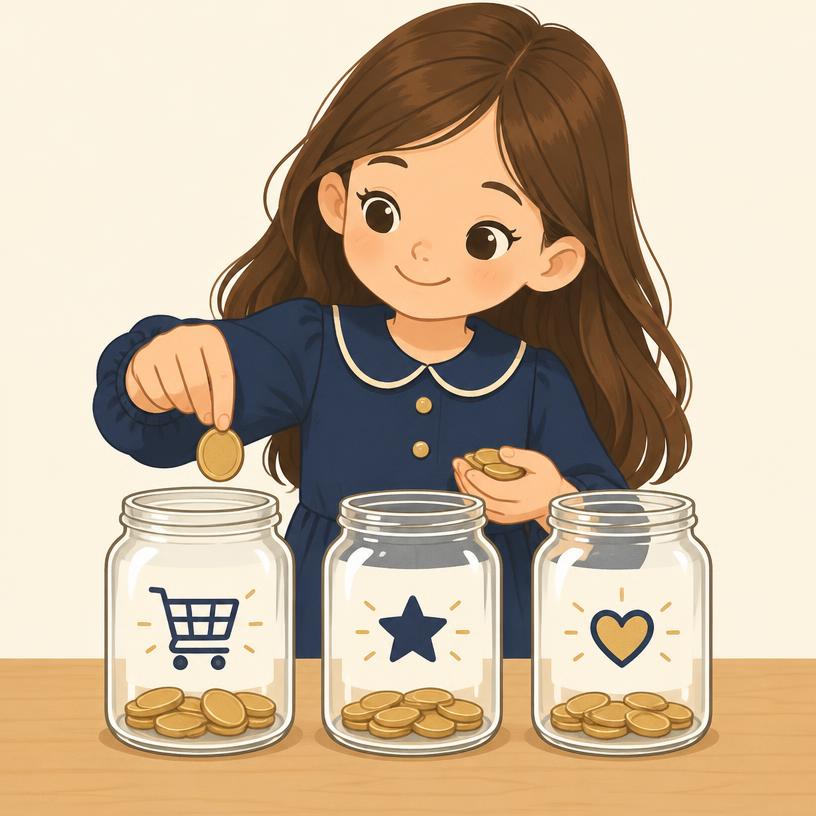
Tre barattoli trasformano un'idea astratta, il budget, in un gesto con le mani. Conta la regolarità, non le proporzioni.
Detto ai bambini
Ogni volta che ricevi dei soldi li dividi in tre barattoli. Uno per le cose di adesso, uno per una cosa grande che desideri, uno per fare un regalo a qualcuno.
Prova insieme: Preparare tre barattoli con un disegno sopra: carrello, stella, cuore.
4. Aspettare paga
Età indicativa: da 5 anni
Il concetto
Saper aspettare conta anche negli investimenti: lasciare lavorare il tempo, senza reagire a ogni salita o discesa.
Detto ai bambini
Se oggi hai un biscotto e decidi di aspettare fino a domani, ne ricevi due. Con i soldi succede qualcosa di simile: chi sa aspettare spesso ottiene di più.
Prova insieme: Aspettare un giorno prima di un piccolo acquisto e chiedersi se lo si desidera ancora.
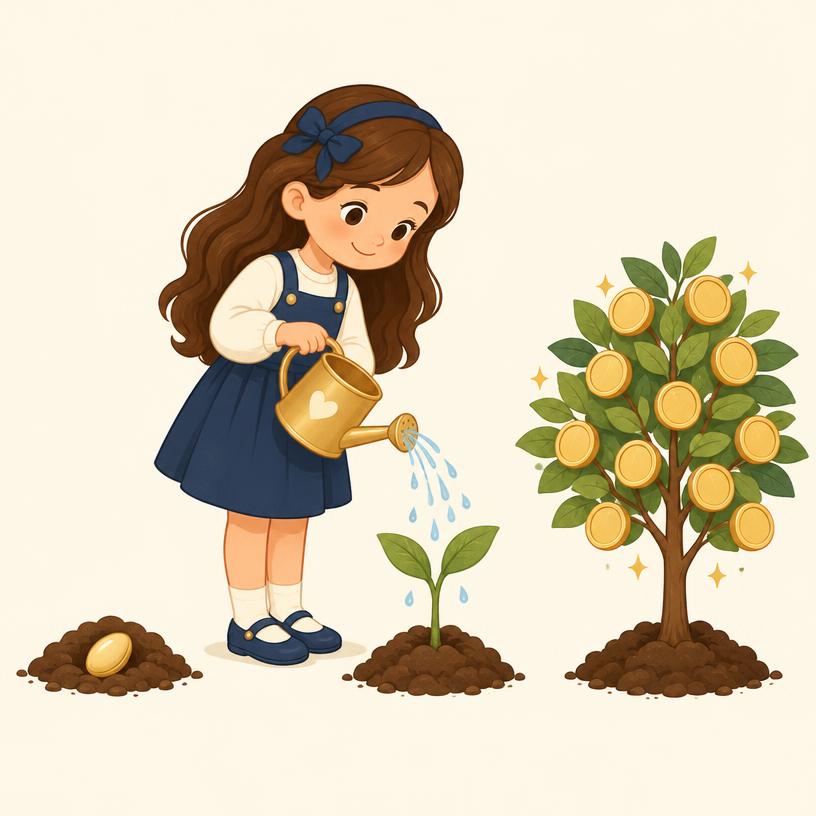
5. Il seme che cresce (interesse composto)
Età indicativa: da 8 anni
Il concetto
Interesse composto vuol dire che anche i guadagni producono guadagni. Un'immagine di crescita lo rende intuitivo. Esempio didattico al 5% l'anno:
| Oggi | Dopo 10 anni | Dopo 20 anni |
|---|---|---|
| 100 € | circa 163 € | circa 265 € |
Detto ai bambini
I soldi messi da parte possono essere come un seme. All'inizio la piantina è piccola, poi fa nuove foglie, e le foglie aiutano a farne altre. Serve tanta pazienza: le piante non crescono in un giorno.
Prova insieme: Piantare davvero un seme e segnare ogni settimana quanto è cresciuto.
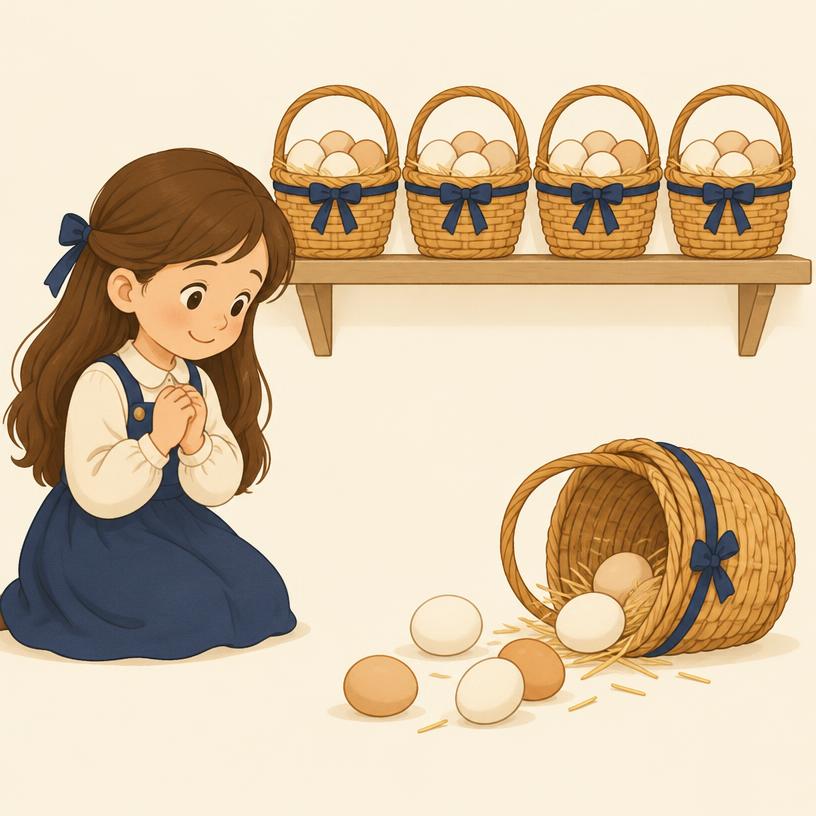
6. Non tutte le uova nello stesso cestino
Età indicativa: da 8 anni
Il concetto
Dividere i soldi su tante cose riduce il danno di un singolo errore. Si chiama diversificazione, ed è il motivo per cui molti investitori usano strumenti ampi come gli ETF.
Detto ai bambini
Se metti tutte le uova in un solo cestino e il cestino cade, si rompono tutte. Se le metti in tanti cestini, anche se uno cade le altre sono salve.
Prova insieme: Con dei bottoni o delle biglie, provare a far "cadere" un cestino e contare cosa resta.
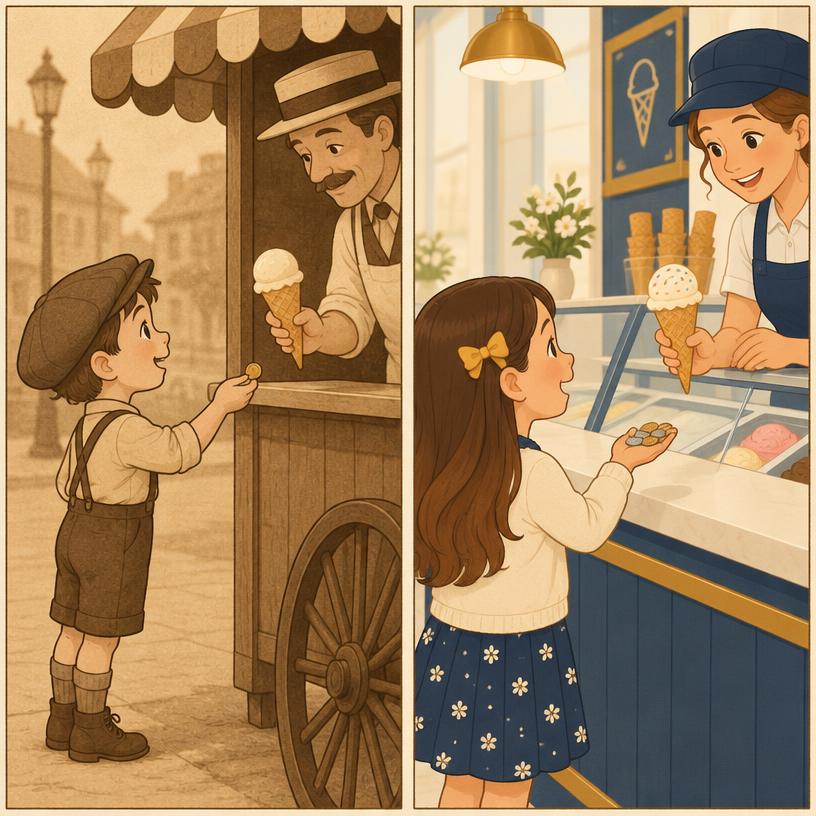
7. I prezzi salgono (inflazione)
Età indicativa: da 9 anni
Il concetto
Con gli anni i prezzi aumentano. Per questo i soldi fermi a lungo nel salvadanaio comprano meno cose: si chiama inflazione.
Detto ai bambini
Quando il nonno era piccolo, un gelato costava pochi centesimi. Oggi costa di più. Per questo i soldi chiusi per tanti anni in un cassetto comprano un po' meno cose.
Prova insieme: Chiedere ai nonni quanto costava un gelato quando erano bambini.
Per mostrare la crescita del seme con numeri veri si può usare insieme il calcolatore dell'interesse composto. Altri concetti spiegati con esempi si trovano nei 10 concetti di finanza spiegati in modo semplice.
Attività per età
5-7 anni
- Salvadanaio trasparente: vedere le monete che aumentano.
- Contare insieme il resto alla cassa.
- Il gioco dell'attesa: aspettare una settimana per un piccolo acquisto.
8-10 anni
- Paghetta settimanale divisa nelle tre scatole.
- Lista della spesa con un budget da rispettare.
- Primo obiettivo di risparmio con una data e un disegno dell'oggetto.
11-13 anni
- Paghetta mensile da gestire in autonomia.
- Un grafico del risparmio aggiornato ogni mese.
- Una conversazione su cos'è un'azienda e cosa significa possederne un pezzettino.
L'atteggiamento verso gli investimenti
I bambini imparano guardando cosa fanno gli adulti con i soldi. Contano quattro abitudini:
- Pazienza: i risultati richiedono anni, non giorni.
- Regole: si decide prima cosa fare. Un'emozione del momento non cambia la decisione.
- Attenzione ai soldi facili: chi promette ricchezza in fretta di solito vuole qualcosa in cambio.
- Errori come lezioni: un acquisto sbagliato con la paghetta costa poco e insegna molto.
Detto ai bambini
Se qualcuno ti dice che puoi diventare ricco domani senza fare niente, fermati e chiedilo a mamma o papà. Le cose che crescono davvero hanno bisogno di tempo.
Errori ricorrenti dei genitori
- Non parlarne mai: i bambini imparano allora dalla pubblicità e dagli amici.
- Premiare solo con i soldi: ogni gesto diventa un pagamento e la voglia di fare da sé cala.
- Rimediare sempre al posto loro: se la paghetta finita viene ricaricata, la lezione si perde.
- Promettere ricchezza veloce: crea attese irreali e rende più facile cadere nelle truffe.
- Trasmettere ansia: litigare per i soldi davanti ai figli insegna la paura, non la gestione.
Cosa significa davvero libertà finanziaria
Per un adulto, libertà finanziaria vuol dire poter scegliere un lavoro, un tempo, un progetto, senza dipendere dal prossimo stipendio. Non arriva subito per nessuno. Nasce da tante piccole scelte ripetute negli anni.
Detto ai bambini
Essere liberi con i soldi vuol dire poter scegliere cosa fare da grandi senza preoccuparsi troppo. Ci si arriva un passo alla volta: mettere da parte, aspettare, imparare, non avere fretta.
Per la parte che riguarda i genitori, come impostare un piano a lungo termine a nome dei figli, c'è la guida su come investire per i figli; per organizzare il patrimonio di casa, educazione finanziaria per famiglie. Chi vuole ripartire dalle basi trova il corso gratuito in 9 moduli.
Da dove partire questa settimana
- Un salvadanaio trasparente, per vedere le monete che aumentano.
- Tre barattoli: spendere, risparmiare, regalare.
- Una domanda a cena: "Questa cosa è un bisogno o un desiderio?"
Domande frequenti
A che età si può iniziare a parlare di soldi con i bambini?
Già intorno ai 4-5 anni molti bambini riconoscono le monete e capiscono che le cose si comprano. A questa età bastano giochi semplici: contare, scegliere tra due oggetti, aspettare per avere qualcosa. I concetti più astratti, come l'interesse o l'inflazione, diventano comprensibili più avanti, di solito dagli 8 anni.
La paghetta è utile?
Una paghetta regolare offre un'occasione concreta per sbagliare con piccole cifre: finire i soldi troppo presto, rimpiangere un acquisto, accorgersi che risparmiare permette di comprare qualcosa di più grande. Il valore educativo nasce soprattutto dalle conversazioni che la accompagnano.
Si può spiegare la Borsa a un bambino?
Sì, con un'immagine: comprare un pezzettino di tante aziende che producono cose che usiamo ogni giorno. Il valore di quei pezzettini sale e scende, a volte molto, ma nel lungo periodo segue il lavoro delle aziende. L'idea centrale da trasmettere è la pazienza, non il guadagno veloce.
È possibile rendere un figlio libero finanziariamente da giovane?
Nessun metodo garantisce un risultato. Quello che i genitori possono trasmettere sono abitudini: spendere meno di quanto si guadagna, aspettare, informarsi, diffidare dei soldi facili. Sono queste abitudini, mantenute per molti anni, a rendere la libertà finanziaria possibile.
Come parlare di soldi senza trasmettere ansia?
Con un tono calmo e concreto. I bambini non hanno bisogno di conoscere i problemi economici della famiglia, ma di capire che le scelte si fanno con un piano e che anche gli adulti a volte rinunciano a qualcosa. Il denaro diventa uno strumento, non una fonte di paura.
Il contenuto ha finalità esclusivamente educativa e illustrativa. I dati storici non garantiscono rendimenti futuri. StrategiaValore non fornisce consulenza finanziaria ai sensi del D.Lgs. 58/1998 (TUF) e della Direttiva MiFID II. Per decisioni personalizzate rivolgiti a un consulente finanziario autorizzato Consob. I riferimenti a PAC e strategie di investimento presuppongono l'utilizzo di portafogli globalmente diversificati (ETF azionari/obbligazionari globali, titoli di stato) con orizzonte pluriennale.